


限界利益とは?計算方法・粗利との違いをEC事業向けに解説
売上は伸びているのに、月末になると利益がほとんど残らない。広告を増やすほど受注は増えるものの、発送と問い合わせ対応に追われるばかりで資金繰りが楽にならない。このような状態を見直すときに役立つ指標が、限界利益です。
限界利益とは、売上高から、販売量に応じて増減する変動費を差し引いた金額です。商品をもう1件販売したとき、その売上が固定費の回収と利益の増加にどれだけ貢献するかを確認できます。
ECでは、商品原価だけでなく、モール手数料、決済手数料、送料、梱包資材、成果に連動する広告費、返品見込みなども変動費になり得ます。そのため、粗利だけでは見えなかった「売れば売るほど苦しくなる商品」を見つけやすくなります。
この記事では、限界利益と限界利益率の計算方法、粗利・営業利益との違い、ECでの固定費と変動費の分け方、損益分岐点の求め方を具体例で解説します。副業ECから事業化を考えている方や、Amazon・楽天市場・自社ECの採算を整理したい担当者は、判断基準として活用してください。

限界利益はECで「売るほど利益が増えるか」を見る指標
結論からいうと、限界利益は、1件の受注や1商品の販売が事業の利益に貢献しているかを見る指標です。
売上高だけを見ていると、注文が増えれば事業が成長しているように見えます。しかし、注文ごとに発生する費用が販売価格を上回れば、売れるほど損失が増えます。販売価格を上回らなくても、限界利益が小さければ、家賃、人件費、システム利用料などの固定費を回収できません。
EC事業では、次のような判断に限界利益を使えます。
- 広告を継続してよい商品か
- 送料無料やクーポンを実施してよいか
- どの商品へ在庫と広告予算を配分するか
- Amazon、楽天市場、自社ECのどこを伸ばすか
- 外注費を払っても利益が残るか
- 月商がいくらになれば黒字化するか
たとえば、販売価格5,000円の商品を1件販売し、商品原価、手数料、送料、梱包費、広告費の合計が3,500円なら、1件当たりの限界利益は1,500円です。この1,500円で毎月の固定費を回収し、残った金額が事業の利益になります。
売上を伸ばす前に、まず1件売れたときにいくら残るかを確認する。これが、ECを副業から継続可能な事業へ変える出発点です。
限界利益とは
限界利益は、管理会計で使われる利益指標です。一般的な損益計算書に「限界利益」という科目がそのまま表示されるとは限りません。経営判断のために、費用を変動費と固定費に分けて計算します。
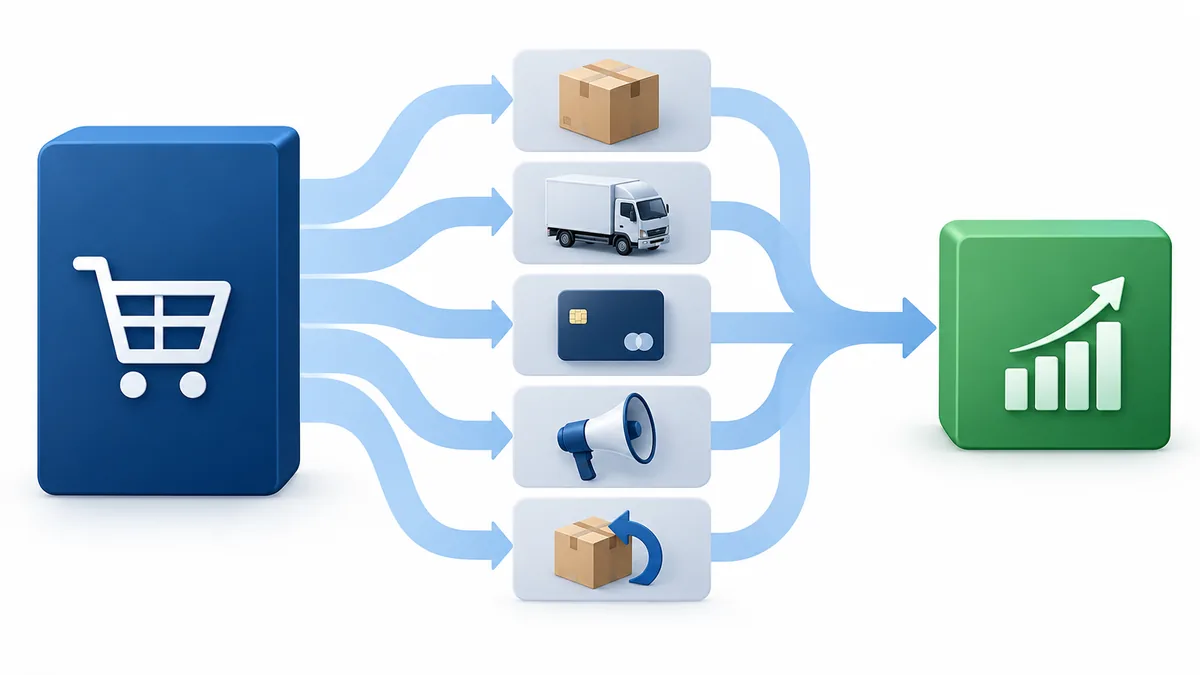
限界利益の計算式
基本式は次のとおりです。
限界利益 = 売上高 - 変動費売上高が100万円、変動費が70万円なら、限界利益は30万円です。
100万円 - 70万円 = 30万円この30万円は、その月の固定費を回収するために使われます。固定費が25万円なら、固定費を引いた後に5万円が残ります。固定費が40万円なら、10万円の赤字です。
限界利益率の計算式
売上高に対して限界利益がどれくらい残るかを示す割合が、限界利益率です。
限界利益率 = 限界利益 ÷ 売上高 × 100売上高100万円、限界利益30万円の場合、限界利益率は30%です。
30万円 ÷ 100万円 × 100 = 30%限界利益額は固定費をいくら回収できるかを見る数字、限界利益率は売上の効率を比較する数字と考えると分かりやすくなります。
商品Aの限界利益が3,000円、商品Bが2,000円でも、販売価格が異なれば効率は変わります。金額と率の両方を確認しましょう。
| 商品 | 販売価格 | 変動費 | 限界利益 | 限界利益率 |
|---|---|---|---|---|
| A | 10,000円 | 7,000円 | 3,000円 | 30% |
| B | 5,000円 | 3,000円 | 2,000円 | 40% |
商品Aは1件当たりの限界利益額が大きく、商品Bは売上に対する限界利益率が高い商品です。在庫、広告費、販売数量も合わせて判断する必要があります。
限界利益と粗利・営業利益の違い
限界利益は粗利と似ていますが、差し引く費用の基準が異なります。違いを理解しないまま損益分岐点を計算すると、必要売上を過小評価する可能性があります。
| 指標 | 計算式 | 主な目的 |
|---|---|---|
| 粗利 | 売上高 – 売上原価 | 商品の原価を引いていくら残るかを見る |
| 限界利益 | 売上高 – 変動費 | 販売増が固定費回収にいくら貢献するかを見る |
| 営業利益 | 売上高 – 売上原価 – 販売費・一般管理費 | 本業全体で最終的にいくら残ったかを見る |
粗利との違い
粗利は、売上高から売上原価を差し引いて計算します。ECで商品を仕入れて販売する場合、仕入れ原価が中心です。
一方、限界利益では、売上に応じて増える費用を差し引きます。商品原価に加えて、販売手数料、決済手数料、注文ごとの送料や梱包費などを含めます。
たとえば、販売価格10,000円、商品原価4,000円なら、粗利は6,000円です。しかし、販売手数料1,000円、送料700円、梱包費200円、広告費1,000円が注文に連動して発生するなら、限界利益は3,100円です。
粗利: 10,000円 - 4,000円 = 6,000円
限界利益: 10,000円 - 6,900円 = 3,100円
粗利だけを見ると余裕があるように見えても、実際の販売費を含めると余力が小さいことがあります。粗利率の計算方法とECで利益を残す改善ポイントも合わせて確認すると、違いを整理しやすくなります。
営業利益との違い
営業利益は、商品原価や販売費だけでなく、人件費、家賃、システム利用料など、本業に必要な固定費も差し引いた後の利益です。
限界利益から固定費を引くと、管理会計上は営業利益に近い事業利益を確認できます。
限界利益 - 固定費 = 事業利益限界利益がプラスでも、固定費を回収できなければ事業全体は赤字です。そのため、限界利益と営業利益はどちらか一方ではなく、順番に見ます。
粗利率の計算と改善ポイントは、ECにおける粗利率の考え方で確認できます。
EC事業で変動費と固定費を分ける方法
限界利益を正しく計算するには、費用を変動費と固定費に分ける必要があります。判断基準は勘定科目の名前ではなく、「注文数や売上高が増えると、その費用も増えるか」です。
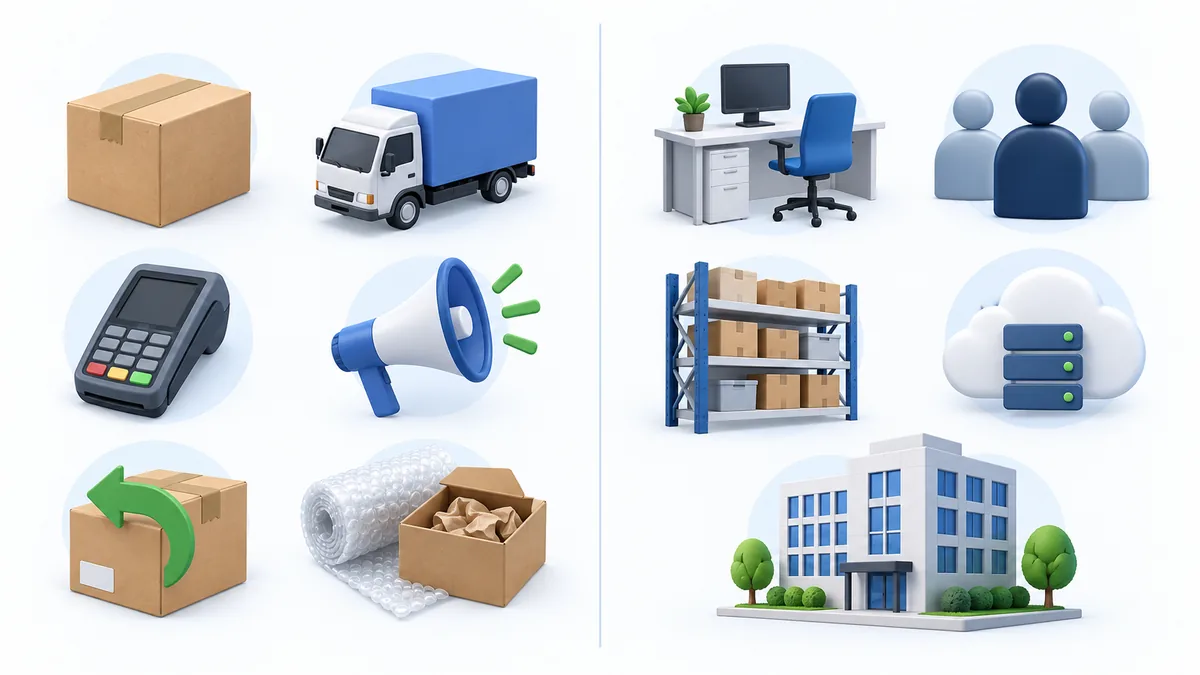
ECで変動費になりやすい費用
| 費用 | 判断の考え方 |
|---|---|
| 商品仕入れ・製造原価 | 販売数量に応じて増える |
| モール販売手数料 | 売上高や注文ごとに発生する |
| 決済手数料 | 決済金額や件数に応じて発生する |
| 送料・出荷作業料 | 注文や個口に応じて発生する |
| 梱包資材費 | 出荷件数に応じて増える |
| ポイント・クーポン負担 | 売上や利用件数に連動する |
| 返品・交換費 | 過去実績から注文当たりの見込み額を置く |
| 成果連動型の広告費 | 売上獲得のため注文単位で管理する場合に含める |
広告費は必ず変動費になるわけではありません。クリック課金広告でも、予算を毎月固定して運用するなら固定費として管理する方法があります。一方、注文を1件増やすために必要な広告費として商品別に採算を見るなら、変動費へ含めると判断しやすくなります。
重要なのは、都合に合わせて毎月分類を変えないことです。管理目的とルールを決め、同じ基準で比較してください。
ECで固定費になりやすい費用
| 費用 | 判断の考え方 |
|---|---|
| 人件費・役員報酬 | 短期的には注文数に関係なく発生する |
| 事務所・倉庫の基本賃料 | 売上がゼロでも発生する |
| ECカートの月額料金 | 毎月定額で発生する |
| 会計・在庫管理ツール | 月額契約分は固定費になる |
| 外注の月額固定費 | 業務量にかかわらず定額なら固定費になる |
| 通信費・保険料 | 一定額が継続して発生する |
倉庫費や外注費は、固定部分と変動部分が混在しやすい費用です。たとえば、倉庫の月額基本料は固定費、出荷1件ごとのピッキング料は変動費です。請求書の合計額でまとめず、内訳に分けて管理します。
EC事業の限界利益を計算する具体例
月商100万円のEC事業を例に計算します。
| 項目 | 金額 | 分類 |
|---|---|---|
| 売上高 | 1,000,000円 | 売上 |
| 商品原価 | 350,000円 | 変動費 |
| モール・決済手数料 | 120,000円 | 変動費 |
| 送料・梱包費 | 100,000円 | 変動費 |
| 成果連動広告費 | 100,000円 | 変動費 |
| 返品・ポイント負担 | 30,000円 | 変動費 |
| 変動費合計 | 700,000円 | 変動費 |
限界利益は30万円、限界利益率は30%です。
限界利益 = 1,000,000円 - 700,000円 = 300,000円
限界利益率 = 300,000円 ÷ 1,000,000円 × 100 = 30%
固定費が25万円なら、事業利益は5万円です。
300,000円 - 250,000円 = 50,000円この事業で売上を120万円へ増やしたとき、限界利益率が同じ30%なら、限界利益は36万円です。固定費が変わらなければ、事業利益は11万円に増えます。
しかし、値引きや広告費の増加で限界利益率が20%へ下がると、売上120万円でも限界利益は24万円です。固定費25万円を回収できず、1万円の赤字になります。
売上120万円 × 限界利益率20% = 限界利益24万円
限界利益24万円 - 固定費25万円 = 1万円の赤字
売上が20%増えても赤字になる例です。ECでは、売上高と受注件数だけでなく、施策実施後の限界利益率を確認する必要があります。
限界利益から損益分岐点を求める方法
損益分岐点とは、売上高と費用が一致し、利益がゼロになる売上高です。J-Net21では、限界利益が固定費と等しくなったときが損益分岐点と説明されています。中小企業庁の小規模企業白書でも、損益分岐点売上高は売上高と費用が一致する売上高と定義されています。
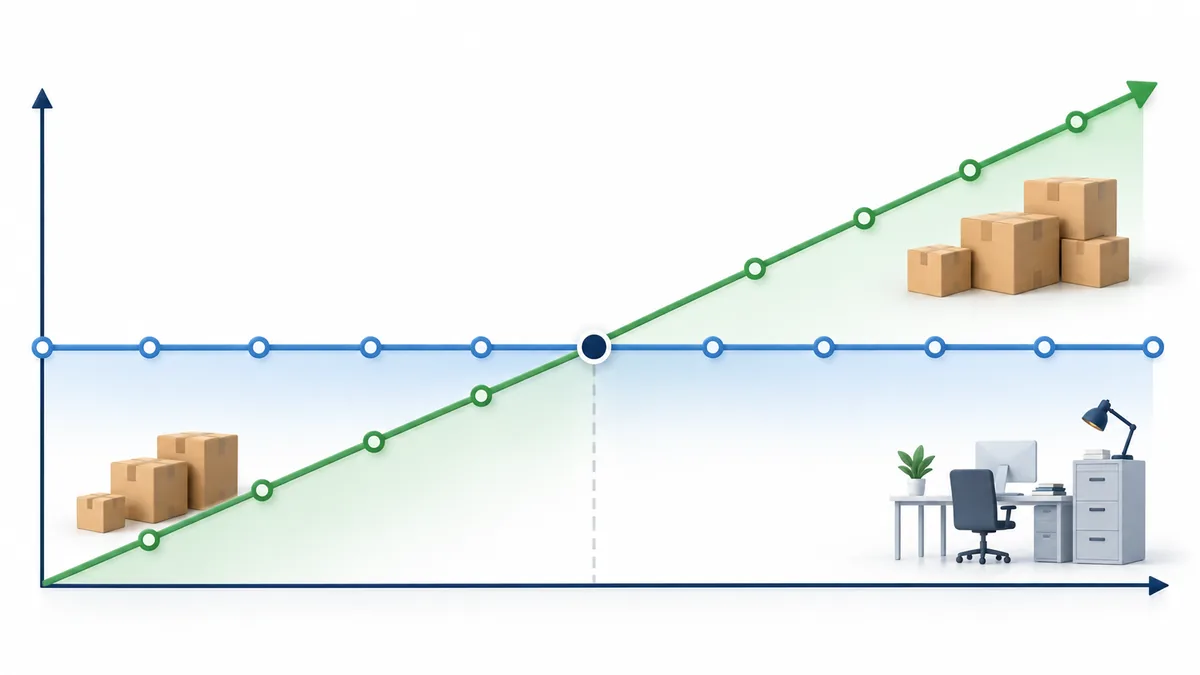
損益分岐点売上高の計算式
損益分岐点売上高 = 固定費 ÷ 限界利益率固定費25万円、限界利益率30%の場合は、約83万3,333円です。
250,000円 ÷ 30% = 833,333円月商が約83万3,333円を超えると黒字になり、下回ると赤字になる目安です。
必要注文数の計算式
平均注文単価が5,000円、1注文当たりの変動費が3,500円なら、1注文当たりの限界利益は1,500円です。
5,000円 - 3,500円 = 1,500円固定費25万円を回収するために必要な注文数は、約167件です。
250,000円 ÷ 1,500円 = 166.7件月間167件、1日平均では約5.6件が黒字化の目安になります。この数字が分かると、広告予算、在庫数、出荷体制を具体的に設計できます。
限界利益が低い原因と改善の優先順位
限界利益を改善するときは、売上を増やす前に、1件当たりの採算を確認します。限界利益がマイナスの商品を広告で拡大すると、損失も拡大するためです。
1. 赤字商品・赤字チャネルを止める
まず、限界利益がマイナスの商品、広告、販売チャネルを特定します。広告を止める、クーポン対象から外す、送料無料条件を変更するなど、損失の拡大を止めます。
ただし、初回購入では赤字でも、継続購入を含むLTVで利益が残る設計もあります。その場合は、再購入率と回収期間を確認し、意図した先行投資かを判断します。
2. 販売価格と値引きを見直す
価格を5%上げると、販売数量が同じなら増加分の多くが限界利益へ反映されます。一方、値引きは限界利益を直接減らします。
一律値引きではなく、セット販売、まとめ買い、送料無料ライン、定期購入などで、顧客が受け取る価値と客単価を同時に上げる方法を検討します。
3. 仕入れ・送料・手数料を改善する
仕入れ条件、発注ロット、配送サイズ、梱包資材、倉庫契約を見直します。単価の小さな改善でも、販売件数が多い商品では年間の利益に大きく影響します。
モールと自社ECでは手数料構造が異なります。販売価格が同じでも限界利益は同じとは限りません。
4. 広告を売上ではなく限界利益で評価する
ROASが高くても、粗利や限界利益が小さい商品では利益が残らないことがあります。広告費控除後の限界利益を商品別に確認し、増額、維持、停止を判断します。
5. 高限界利益の商品へ経営資源を寄せる
限界利益額、限界利益率、販売数量、在庫回転率を合わせて商品を分類します。
| 状態 | 基本方針 |
|---|---|
| 高限界利益・高販売数 | 在庫を確保し、欠品を防ぐ |
| 高限界利益・低販売数 | 商品ページや広告で販売数を伸ばす |
| 低限界利益・高販売数 | 価格、送料、手数料を優先改善する |
| 低限界利益・低販売数 | 縮小、終売、入れ替えを検討する |
商品別・チャネル別に限界利益を管理する方法
限界利益は、会社全体の月次集計だけでは改善につながりにくい指標です。最低でも商品別と販売チャネル別に分けます。
4つの階層で確認する
- 1注文当たり: 値引き、送料、決済費を含めて採算を見る
- 商品別: 伸ばす商品、改善する商品、撤退する商品を分ける
- チャネル別: Amazon、楽天市場、自社ECの利益構造を比べる
- 月次事業全体: 限界利益で固定費を回収できているかを見る
週次では売上高、注文数、客単価、変動費、限界利益額、限界利益率を確認します。月次では固定費を加え、損益分岐点との差を確認します。
| 頻度 | 確認項目 | 主な判断 |
|---|---|---|
| 毎週 | 商品別売上、広告費、送料、限界利益 | 広告・在庫・値引きの調整 |
| 毎月 | チャネル別限界利益、固定費、損益分岐点 | 予算配分・外注判断 |
| 四半期 | 商品構成、契約、物流体制 | 価格改定・撤退・体制変更 |
数字を集計しても改善まで手が回らない場合は、業務を分けて考えます。商品登録、広告、在庫、受注、顧客対応をすべて一人で抱えると、分析の時間がなくなります。
外注を検討するときも、外注費だけで判断しません。外注によって欠品が減る、広告効率が上がる、商品ページ改善が進む、オーナーが仕入れや企画へ時間を使えるなら、限界利益と固定費を含めた事業全体で判断します。EC運用代行の費用相場とEC運用代行会社の選び方も判断材料になります。
自社だけで商品別採算や運用体制を整えるのが難しい場合は、SIMPS JAPANのEC運用代行サービスで、現状の課題や外注範囲を相談できます。限界利益の改善余地を確認したうえで、必要な業務だけを切り分けることが大切です。
在庫投資の効率も同時に見る場合は、在庫回転率の計算と改善方法も参考にしてください。
限界利益に関するよくある質問とまとめ
限界利益は高いほどよいですか
基本的には、限界利益額と限界利益率が高いほど固定費を回収しやすくなります。ただし、高い限界利益率でも販売数量が少なければ固定費を回収できません。金額、率、販売数量を合わせて確認してください。
限界利益率の目安は何%ですか
業種、商品、チャネル、事業段階によって異なるため、一律の目安だけで判断できません。小売・卸売はサービス業より低くなりやすい傾向がありますが、自社の固定費と損益分岐点から必要な限界利益率を逆算する方法が実務的です。
広告費は変動費ですか
管理目的によって変わります。注文獲得に連動する広告費として商品別採算を見る場合は変動費、毎月一定予算を投じる事業運営費として見る場合は固定費に置く方法があります。分類ルールを決め、同じ基準で比較することが重要です。
限界利益と貢献利益は同じですか
実務では同じ意味で使われる場合があります。一方、限界利益から商品や部門に直接紐づく個別固定費まで差し引いた金額を貢献利益と呼ぶこともあります。社内で定義を統一してください。
限界利益がプラスなら事業は黒字ですか
限界利益がプラスでも、固定費を回収できなければ事業全体は赤字です。限界利益率から損益分岐点売上高を計算し、実際の売上が上回っているか確認しましょう。
限界利益は、売上から変動費を差し引き、販売が固定費回収と利益増加にどれだけ貢献するかを見る指標です。ECでは、商品原価だけでなく、モール・決済手数料、送料、梱包費、広告費、返品費まで整理することで、商品とチャネルの実際の採算が見えます。
まずは直近1か月について、売上高、変動費、限界利益、固定費、損益分岐点を計算してください。そのうえで、赤字商品の停止、価格、送料、広告、仕入れの順に見直します。売上を増やす施策は、1件売れるごとに利益が増える構造を作ってから実行することが重要です。
参考資料
- 中小企業庁「2025年版 小規模企業白書」
- J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法」
- OBC「限界利益とは?計算方法や限界利益率との関係、読み取れることは?」
- freee「限界利益とは?粗利との違いや限界利益率の計算式・目安」
- マネーフォワード クラウド「限界利益とは?計算方法や赤字脱却の判断基準」